Real forte deve reduzir lucro em reais de Vale e siderúrgicas nos próximos balanços, avalia BTG
Análise do banco aponta que a queda do dólar corrói resultados em reais de exportadoras; a Vale tem receita em dólar, mas parte dos custos em moeda local. Gerdau, CSN e Usiminas sentem de formas distintas.
O BTG avalia que a valorização do real deve reduzir, em reais, os lucros de mineradoras e siderúrgicas nos próximos balanços trimestrais. A análise foi divulgada em 5 de outubro, segundo a SpaceMoney e o Monitor do Mercado, no dia em que o Ibovespa subiu cerca de 8% após o 1º turno das eleições, com Flávio Bolsonaro (PL) na liderança. A Vale está entre as companhias analisadas.
O raciocínio do banco é direto: empresas que vendem em dólar e pagam parte das contas em reais veem a receita convertida valer menos quando a moeda americana cai.
Vale: receita em dólar e custos em reais
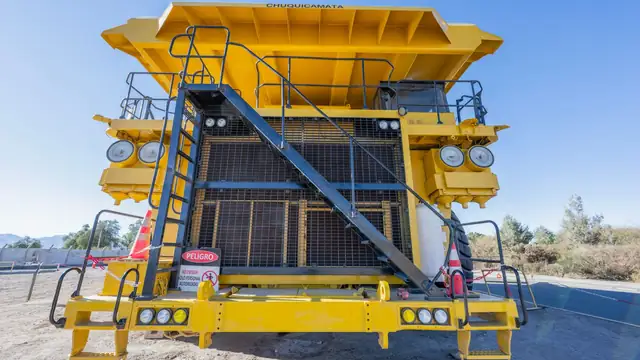
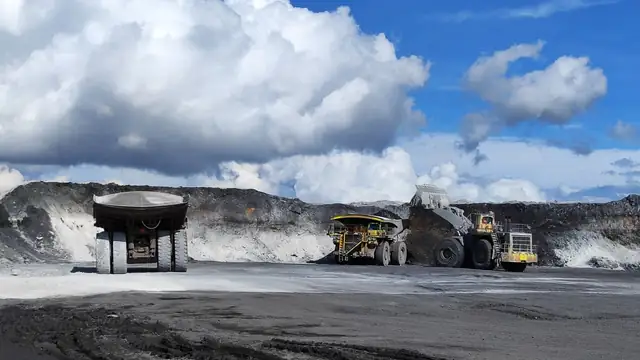
Segundo as duas publicações, a Vale tem receita ligada ao dólar, pouca exposição ao mercado doméstico e parte relevante dos custos em reais. É essa combinação que torna a companhia sensível ao câmbio.
O BTG, porém, não liga um eventual movimento das ações da Vale ao lucro. Pela análise, a mineradora pode receber fluxo de investidores estrangeiros e subir, o que o banco associa a fluxo e a múltiplos de negociação.
Na segunda-feira, a ação VALE3 fechou em queda, em um pregão de alta forte da bolsa. O recuo da ação e o minério em baixa foram tratados em matéria anterior do site, que traz os números do fechamento.
Siderúrgicas: Gerdau, CSN e Usiminas
Entre as siderúrgicas, o efeito varia conforme a geografia do negócio. Na Gerdau, a América do Norte respondeu por 74% do Ebitda no 2º trimestre de 2026, e o Brasil, por cerca de 20%. A exposição ao câmbio brasileiro, portanto, é menor.
A Usiminas, segundo as fontes, tem a exposição mais direta ao Brasil entre as empresas analisadas. A companhia foi tema de outra matéria do site, sobre sua entrada na carteira small caps de outubro do BB Investimentos.
A CSN tem exposição relevante ao minério de ferro, e sua dívida líquida equivalia a 3,49 vezes o Ebitda no 2º trimestre. Para o BTG, a empresa é exceção parcial: o banco não vê mudança estrutural em Gerdau e Usiminas, mas faz ressalva à CSN por causa dos juros e da dívida.
No aço, o preço no Brasil acompanha a paridade de importação. Com o real mais forte, a referência cai e pressiona os preços, segundo a análise.
Celulose entra na conta
O BTG estendeu a lógica à celulose. A Suzano tem cerca de 81% da receita vinda de exportações e caiu 5,37% na segunda-feira, a maior baixa do índice. Pelas contas do banco, um real 10% mais forte reduz o Ebitda da empresa em cerca de 15%. No caso da Klabin, o corte seria de um dígito alto.
Na Klabin, o mercado externo respondeu por 33% da receita no 2º trimestre de 2026, e a ação caiu 0,91%. Já a Dexco, mais exposta ao mercado doméstico, subiu 9,72%. A alavancagem da empresa é de 2,7 vezes, e mais de 50% da dívida está atrelada ao CDI.
Divergências nas fontes
As publicações divergem em dois pontos. A SpaceMoney cita alta de 8% do Ibovespa no texto principal, mas traz um valor diferente em títulos relacionados; o Monitor do Mercado fala em 8%. Este texto usa cerca de 8%. Sobre o horizonte, o Monitor do Mercado fala em longo prazo e também em próximos balanços; a SpaceMoney se limita aos balanços trimestrais, critério adotado aqui.
O que ainda não se sabe
As fontes não trazem a estimativa do BTG para o impacto do câmbio no lucro ou no Ebitda da Vale, nem a cotação do dólar e o câmbio de referência usados na análise. Também não registram a posição da Vale e das siderúrgicas sobre o relatório, nem preço-alvo ou recomendação do banco para as ações do setor. Ficam em aberto, ainda, o efeito sobre o minério de ferro e o custo em reais das mineradoras.
Fontes desta matéria
- SpaceMoney, 05/10/2026
- Monitor do Mercado, 05/10/2026
- Variação do Ibovespa no dia. Usar cerca de 8%, citado no texto principal das duas fontes.
- Horizonte do impacto. Usar próximos balanços trimestrais.
O que as fontes não cobrem: Estimativa do BTG para o impacto no lucro ou Ebitda da Vale Cotação do dólar e câmbio de referência usados pelo BTG Posição da Vale e das siderúrgicas sobre a análise Preço-alvo ou recomendação do BTG para as ações do setor Efeito sobre o minério de ferro e o custo em reais das mineradoras